
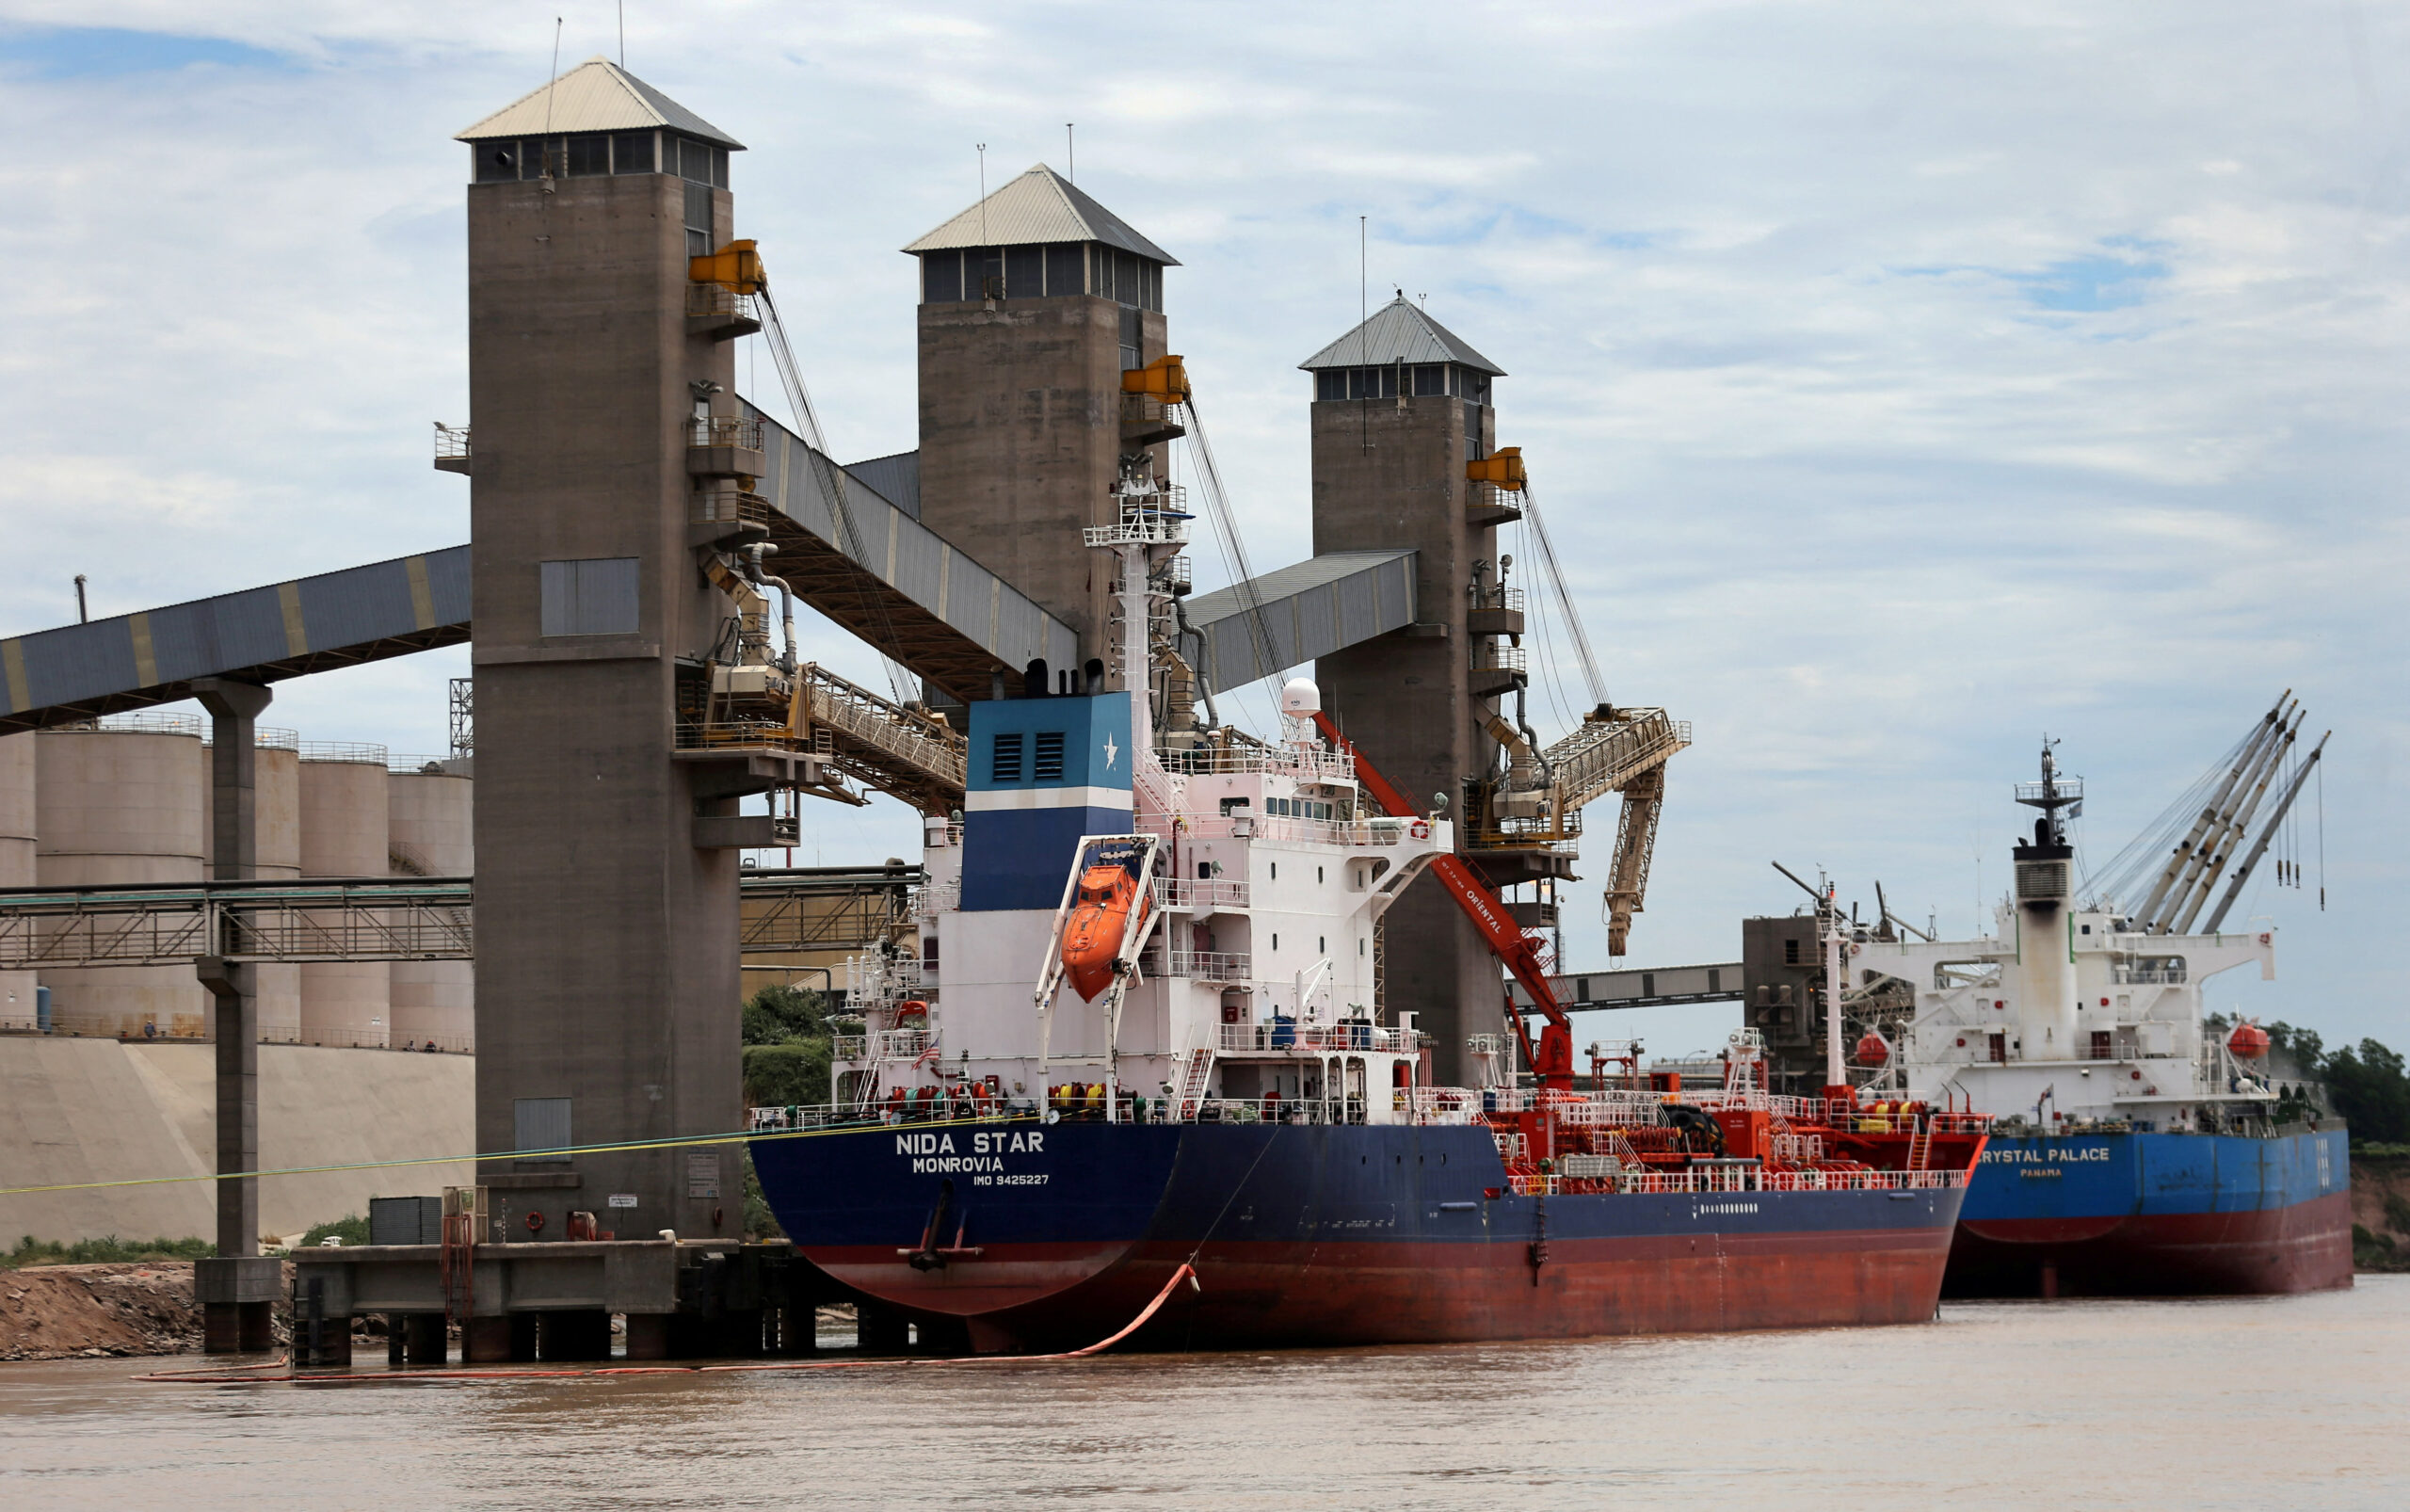
Gracias al repunte de los precios del petróleo, la minería y las materias primas agrícolas, Argentina disfruta actualmente de sus términos de intercambio más favorables de la historia.
Esto significa que la relación entre los precios de exportación y de importación de Argentina ha alcanzado un nivel histórico.
El problema es que este crecimiento de los sectores primarios no está logrando desbordarse hacia el resto de la economía, especialmente la construcción, la industria y el comercio. Estos tres sectores emplean el 37,5% de todos los trabajadores del país, según datos oficiales del instituto nacional de estadística INDEC.
El contraste entre un rendimiento récord de las exportaciones y los sectores intensivos en mano de obra que no han logrado recuperarse en un mercado interno aún débil está generando una combinación de factores que podrían lastrar la competitividad electoral de Milei en las elecciones presidenciales del próximo año.
Crecimiento engañoso
Según estimaciones del think tank de centro-derecha Fundación Capital, se espera que la economía crezca un 1,9% interanual en 2026.
Ese crecimiento, sin embargo, es “en gran medida” fruto del arrastre estadístico desde 2025. Además, se espera que los sectores agrícolas, mineros y de hidrocarburos aporten 1,1 puntos porcentuales a ese crecimiento, mientras que la construcción, la industria y el comercio harían poca o ninguna contribución.
En el segundo trimestre, la construcción cayó un 0,2% intertrimestral y se mantiene aproximadamente un 20% por debajo de su nivel de 2023.
Entre julio y agosto, el Índice Construya —una estimación privada de la actividad de la construcción— y los envíos de cemento doméstico cayeron un 7,7% y un 6,4%, respectivamente, con respecto al segundo trimestre.
Los envíos de cemento a granel también continúan cayendo, con una disminución media del 2,1% interanual en julio y agosto.
El sector comercio también mostró una “dinámica débil”, con una caída estacionalmente ajustada del 0,8% intertrimestral en el segundo trimestre, según los datos de PIB publicados por INDEC la semana pasada.
Los mismos datos confirmaron una contracción del 2,4% intertrimestral en el consumo privado.
“Aunque los ingresos reales tocaron fondo en el primer trimestre, la posterior recuperación ha sido muy modesta en medio de continuos ajustes a las tarifas de servicios públicos”, explicó Fundación Capital.
La confianza del consumidor continúa mostrando fragilidad, cayendo otro 0,3% en el tercer trimestre en comparación con el anterior, con una caída acumulada para el año del 9,6%.
Los supermercados y la industria señalan la falta de demanda
El lunes, INDEC dio a conocer su encuesta sobre tendencias empresariales en los supermercados. La falta de demanda siguió siendo el principal factor que limita el crecimiento del sector, citado por el 59% de los encuestados.
La misma encuesta aplicada a empresas industriales arrojó resultados similares: el 53% responsabilizó a la falta de demanda, mientras que el 10% mencionó la competencia de productos importados.
Con base en datos oficiales, Fundación Capital advirtió que durante el primer semestre, solo seis de las 24 divisiones industriales registraron crecimiento, encabezadas por el refino de petróleo (+10,2% interanual) y los productos químicos (+8,1% interanual).
Alimentos y bebidas se mantuvieron prácticamente sin cambios (-0,1%), mientras que las caídas más pronunciadas incluyeron textiles (-25,3%), maquinaria y equipamiento (-18,9%), y vehículos automotores y piezas (-11,1%).
“Al entrar en el último trimestre del año, la actividad económica continúa sin un dinamismo generalizado,” dijo el think tank, añadiendo que “no hay motores de crecimiento robustos a la vista” más allá de los sectores orientados a la exportación.
Por lo tanto, mirando hacia el próximo año, la actividad económica “se perfila como uno de los principales retos, especialmente dada la calendario electoral.”
El think tank también proyectó que la actividad económica el año que viene seguiría un patrón similar al de 2026.
“Esos sectores que actualmente lideran el crecimiento continuarían mostrando el mayor impulso, mientras que es difícil anticipar una recuperación muy pronunciada en los sectores más vinculados al consumo y la inversión.”
