
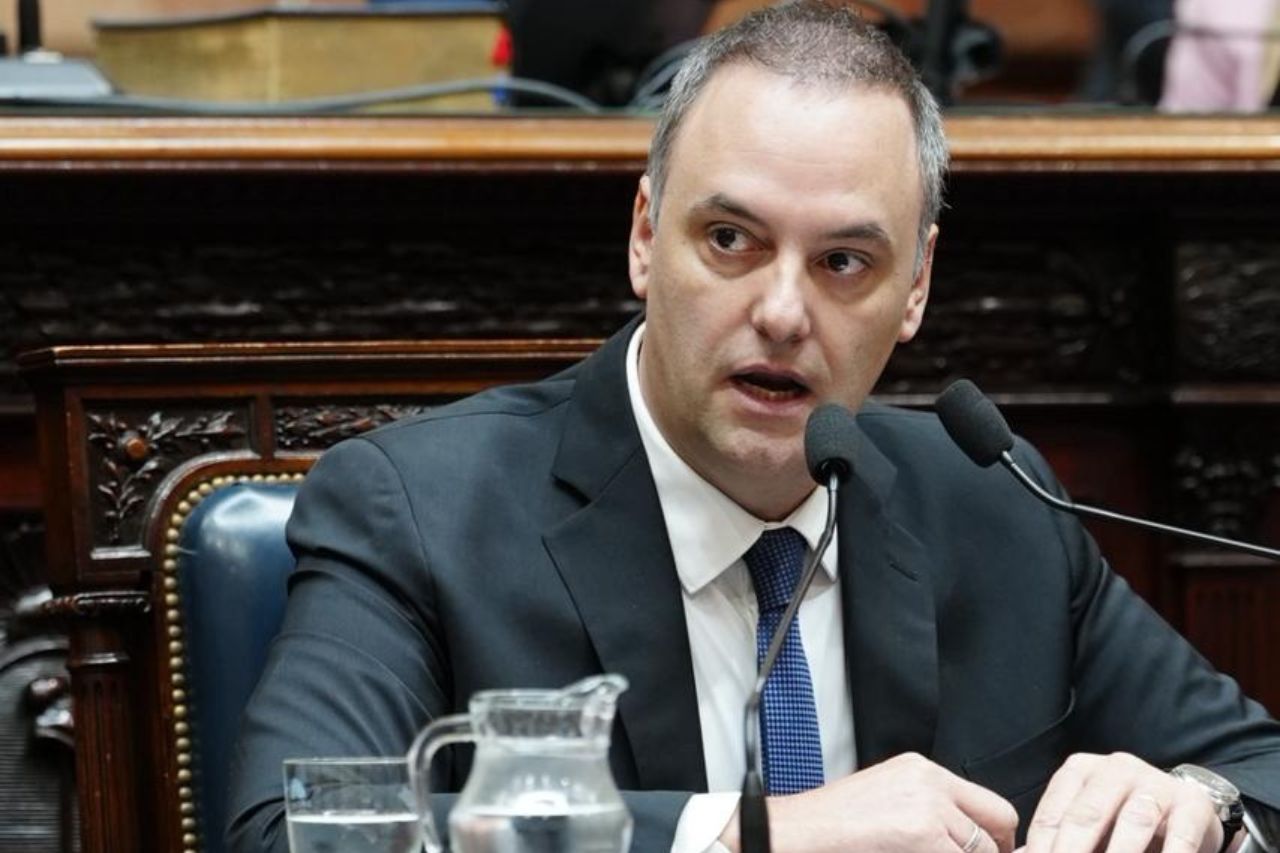
El ex jefe de Gabinete Manuel Adorni presentó este lunes una presentación escrita de 78 páginas en respuesta a 20 preguntas formuladas por el fiscal en el caso que enfrenta por presunto enriquecimiento ilícito.
La defensa sostiene, como punto central, que “no hay un enriquecimiento apreciable que no pueda ser explicado” y que las transacciones objeto de escrutinio están respaldadas por evidencia documental.
Entre los puntos clave, el documento mantiene las afirmaciones previas de Adorni de que la mayoría de los fondos en cuestión procedían de Bitcoin adquirido entre 2014 y 2018, antes de que ingresara al servicio público.
También cuestionó el costo de remodelar su casa en la comunidad cerrada Indio Cuá.
Los dólares y el Bitcoin
Una de las cuestiones principales bajo escrutinio fue el efectivo en dólares declarado por Adorni.
Según el escrito judicial, el ex portavoz del presidente Javier Milei declaró US$565,000 a principios de 2023, US$513,000 a finales de ese año y US$388,961.52 a finales de 2024, todo bajo la categoría de “ventas de activos.”
La defensa ahora explica que estos fondos no provinieron de la venta de un inmueble u otro activo físico, sino de la liquidación de ocho cuentas de Bitcoin. El informe presentado por sus abogados calcula que estas transacciones ascendieron a US$591,544.61.
El escrito señala que las ocho carteras fueron utilizadas entre el 21 de octubre de 2014 y el 10 de septiembre de 2018. Su uso, por lo tanto, antecede la entrada de Adorni en la función pública por varios años. Actualmente no tienen saldo alguno.
Según el escrito, el dinero originalmente utilizado para comprar el Bitcoin provino de ahorros acumulados durante los años en que Adorni y su esposa, Bettina Angeletti, se dedicaban a actividades profesionales privadas.
La defensa detalla que las primeras compras se realizaron en 2014 y que la mayor parte de la inversión — US$199,883.20 — se efectuó en 2017. Las ventas, según el escrito, se realizaron a través de transacciones personales y en efectivo.
Para establecer la propiedad de las carteras, los abogados dicen que Adorni firmó mensajes utilizando las claves privadas de las ocho direcciones ante un notario público. Sostienen además que entregó las claves privadas en un sobre sellado con cera para que puedan ser utilizadas si se solicita durante la investigación.
«Un error» en las declaraciones juradas de activos
Otro punto central de la defensa se refiere a las declaraciones de activos financieras enmendadas. Los abogados reconocen que se realizaron cambios a la declaración original, pero sostienen que no hubo intención de ocultar información.
Según su argumento, Adorni — quien es contador público certificado — corrigió la información antes de recibir la solicitud del fiscal y antes de que ARCA le notificara que realizaría una auditoría.
La defensa cita una declaración pública previamente hecha por Adorni, en la que describía la situación como “un error” y decía que “aunque fue completamente involuntario, creo que debo pagar todo lo que se debe.”
El exfuncionario había añadido que estaba dispuesto a pagar “cada último peso en impuestos”, así como las multas y los intereses aplicables.
La casa de Indio Cuá
Otra sección significativa del escrito aborda la compra y renovación de su casa ubicada en el Lote 380 del Indio Cuá Country Club.
El fiscal había pedido una explicación de la fuente de los fondos utilizados para comprar el terreno y, en particular, los US$245,000 que, según la investigación, se habían pagado al contratista Matías Tabar por la remodelación.
La defensa respondió que el lote se compró por US$120,000: US$100,000 mediante un préstamo garantizado por una hipoteca sobre una propiedad en Asamblea Street, y los US$20,000 restantes en efectivo.
El punto más controvertido se refiere a las obras de construcción. La defensa sostiene que la cantidad realmente entregada a Tabar fue US$175,000 y dice que los US$245,000 atribuidos a la obra no coinciden con la documentación revisada.
Según el escrito, la propia hoja de cálculo de Tabar, cuando se totaliza correctamente, asciende a US$285,929, en lugar de US$245,929.
La defensa thus points to a US$40,000 discrepancy which, it says, “has no explanation or documentary support whatsoever.”
El escrito también enumera otras inconsistencias que, según la defensa, aparecen en la documentación del contratista: discrepancias entre dos hojas de cálculo, gastos sin recibos de respaldo, notas de entrega fechadas antes de que comenzaran los trabajos, materiales enviados a direcciones diferentes, facturas emitidas al propio contratista y la ausencia de cotizaciones comparativas.
Originalmente publicado en Ambito
