
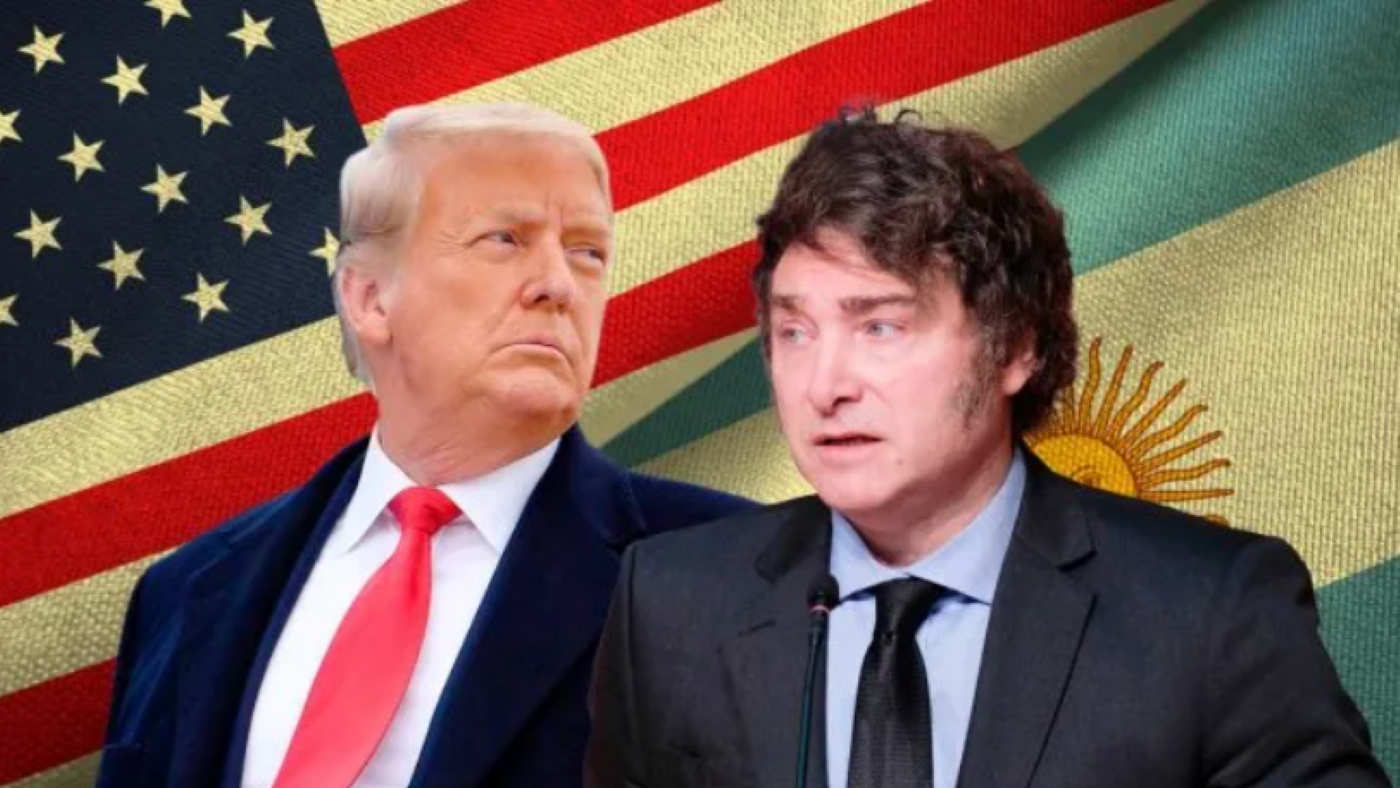
La derrota del presidente de Estados Unidos, Donald Trump, en las elecciones de mitad de mandato de 2026 abrió la puerta a una cuestión que el mercado ya empieza a plantearse de cara a la elección presidencial de Argentina de 2027.
Si el presidente Milei, uno de los aliados más cercanos de Trump en la región, se ve ante una turbulencia económica, ¿acudirá el Tesoro de EE. UU. a rescatarlo como lo hizo en octubre de 2025?
La incertidumbre llega en un momento delicado. El índice de riesgo país superó las 850 puntos —alcanzando su nivel más alto desde las elecciones legislativas del año pasado y más del doble del mínimo de 402 puntos que había tocado el 10 de julio.
En este contexto, emitir deuda en el mercado internacional a una tasa razonable parece fuera de cuestión, según economistas y fuentes bancarias consultadas por esta publicación, mientras surgen preguntas sobre por qué el gobierno no emitió deuda antes.
Además, las proyecciones de los analistas sobre el panorama global de los mercados emergentes en 2027 también difieren.
El mercado continúa cerrado para Argentina
El debate sobre el posible papel de Washington está ganando tracción, ya que la alternativa de volver al mercado internacional no está disponible en este momento.
“Creo que hubo una mala lectura de la situación a comienzos de año, cuando se decidió esperar a que las condiciones mejoraran,” afirmó el analista Cristian Buteler.
Según su visión, las razones detrás de esa decisión eran una economía que había “dejado de crecer” y un contexto internacional en el que se esperaba que la política arancelaria de Trump ejerciera presión sobre los precios y empujara a la Reserva Federal a subir tasas.
Para Buteler, las posibilidades de emitir deuda a una tasa razonable se están reduciendo, a menos que el gobierno acepte pagar una tasa mucho más alta de la que hubiese pagado en enero de este año.
Por otro lado, el director de Research for Traders, Gustavo Neffa, ofrece una visión ligeramente distinta.
Aunque en un momento el riesgo país superó las 450 puntos, esa cifra fue de corta duración. Esto fue seguido por la tormenta de tasas de interés internacionales, “errores no forzados” del gobierno y un tercer trimestre en recesión.
Para Neffa, emitir un único bono aislado no cambia el panorama mayor, ya que Argentina necesita renovar sus vencimientos de enero y julio cada seis meses.
“Argentina necesita una renovación sostenida de su deuda, al igual que lo requieren todos los demás países de la región,” afirmó.
A mediados de octubre, con el riesgo país en 700 puntos básicos, algunas voces en Washington argumentaron que el gobierno debería haber emitido el bono de todas formas, incluso a un costo mayor.
Abrir todos los posibles canales de mercado, dadas las condiciones globales inciertas, parecía una opción poco probable pero no se descartó en ese momento.
El argumento se basaba en el hecho de que Estados Unidos, con una deuda del 128% del PIB y un déficit de más de seis puntos, seguirá absorbiendo financiamiento global, mientras que Argentina —sin acceso a crédito y con bajas reservas— no está en condiciones de elegir su tasa de interés.
Poco más de dos semanas después, con el riesgo país en 852 puntos, esa posibilidad parece aún más remota.
No obstante, el gobierno argentino confía en su plan financiero para 2027, impulsado por una fuerte entrada de capital.
Por ello, prefiere no respaldar una tasa de interés elevada, especialmente porque también cuenta con una facilidad de repo de 6 mil millones de dólares y el respaldo del Tesoro de EE. UU.—aunque este recurso está en duda.
El Fondo de Estabilización de Intercambio (ESF), el instrumento que utilizó el Tesoro de EE. UU. en 2025, sin embargo, no requiere aprobación legislativa.
Con base en eso, la firma de consultoría 1816 sostuvo que “Trump conserva la capacidad de ayudar a Argentina” a menos que el Congreso modifique las normas que rigen ese fondo y el presidente no pueda vetar el cambio.
El problema, sin embargo, es el coste político.
Los demócratas ya habían presentado un proyecto de ley en ambas cámaras para suspender el swap con Argentina. Con su nueva mayoría, podrían impulsar investigaciones sobre la operación de 2025 a través de los comités que supervisan al Tesoro.
Esta incertidumbre se suma a dudas sobre el futuro de Scott Bessent, el arquitecto del rescate de 2025.
Hace un mes, el Secretario del Tesoro respondió “por supuesto” cuando le preguntaron si volvería a ayudar a Argentina. Tras la derrota electoral, algunos analistas no descartan la posibilidad de que Trump vuelva a reorganizar su gabinete.
El economista Alberto Ades planteó recientemente este tema mediante una pregunta de dos partes. La primera es si Bessent se quedará y, de ser así, cuánta holgura tendrá para repetir medidas tan arriesgadas políticamente como las de año pasado.
Las necesidades para 2027 no son menos significativas.
Un informe del Centro de Economía Política Argentina (CEPA) estima que, si el gobierno no logra colocar deuda en el mercado, la Tesorería podría necesitar comprar aproximadamente US$12.5 mil millones al Banco Central el próximo año.
Esto se suma a pagos netos a organizaciones internacionales que totalizan otros US$4 mil millones, de los cuales US$2.7 mil millones se deben al FMI.
¿Precaución o oportunidad perdida?
Las entidades locales adoptan una visión más cautelosa.
“Sin duda habría sido preferible emitir deuda en mercados globales a 400, 500, o como máximo 600 puntos básicos. Cualquier cosa por encima de 600 me parece demasiado cara,” dijo a Herald, publicación hermana de Ámbito, un analista bancario.
La misma fuente descartó emitir deuda ahora “simplemente porque las cosas empeorarán mañana” y fijó un umbral: aprovecharía una ventana con tasas de “un poco más del 9%” en dólares, algo que no prevé antes de las elecciones.
Algunos son aún más categóricos. “El gobierno no tiene ninguna posibilidad de emitir bonos con este nivel de riesgo país,” señaló otra fuente bancaria. En su opinión, el equipo económico buscará transacciones puntuales, como en años recientes, pero sin emitir un bono con una tasa de doble dígito.
En el plano externo, las proyecciones difieren.
Uno de los bancos estima que habrá al menos dos nuevas alzas de tasas en Estados Unidos —una antes de fin de año y otra en el primer trimestre de 2027. Advirtió que la Fed tiene “un margen de maniobra muy limitado” debido al peso de la deuda estadounidense.
Buteler, por su parte, cree que un fin a la guerra en el Golfo podría hacer bajar los precios del petróleo y aliviar las tasas de interés.
Aunque una derrota republicana podría crear un entorno favorable para los mercados emergentes —techos al déficit fiscal, un dólar más débil, tasas a largo plazo más bajas y un fin del conflicto en Medio Oriente más pronto que tarde—, eso no necesariamente tendría un impacto directo en Argentina dada su realidad local.
“A medida que se acercan las elecciones del país, la incertidumbre seguirá creciendo,” advirtió Buteler, y eso podría traducirse en caídas de los precios de los bonos y en una mayor calificación de riesgo país.
Neffa, mientras tanto, coincide en que el nivel actual está principalmente impulsado por circunstancias políticas.
“Si me presentan un escenario en el que haya una alta probabilidad de que estas políticas económicas continúen, no tendrás un riesgo país de alrededor de 700 puntos —tendrás un riesgo país de 500,” afirmó.
Por su parte, Ignacio Abuchdid, presidente del grupo IEB, escribió en X que una calificación de riesgo país por encima de 800 puntos “es una completa tontería.”
“Está completamente desconectado de los fundamentos macroeconómicos de Argentina […] En mi opinión, la explicación es fundamentalmente política. El mercado está sobrestimando extraordinariamente el riesgo electoral. Los activos argentinos parecen negociarse como si una victoria del gobernador de la provincia de Buenos Aires, Kicillof, fuera ya una conclusión inevitable —un escenario que considero completamente injustificado.”
Con el mercado cerrado y el apoyo de Washington bajo la lupa del nuevo Congreso, el foco vuelve a la acumulación de reservas. “Lo mejor que puede hacer el gobierno es acelerar las compras de reservas,” dijo una de las fuentes bancarias.
En la misma línea, otro economista consultado fuera de registro cuestionó la falta de constancia en las compras de dólares y advirtió que la devaluación “no te salvará” si se retrasan recortes de impuestos, desregulación e inversión en infraestructura.
A pocos días de las elecciones, el director de la Cámara de Comercio de Estados Unidos en Argentina (AmCham), Alejandro Díaz, manifestó confianza en el continuo apoyo de Estados Unidos a Argentina.
“El gobierno de EE. UU. hará lo que sea necesario. Ya lo hizo en 2025,” dijo a un grupo de periodistas.
En su opinión, la relación entre ambos países no cambiará significativamente, al menos bajo la administración de Trump, si hay continuidad en 2027, ya sea “con Milei o con un presidente argentino de perfil similar.”
Díaz también destacó el cambio en las herramientas de financiamiento de Washington. Según explicó, la Development Finance Corporation (DFC) está evaluando asignar hasta US$20 mil millones a proyectos en Argentina y actualmente revisa unos 25 proyectos de ese tipo.
Esa cantidad, aclaró, es independiente de los US$7 mil millones comprometidos por Eximbank, de los cuales US$6 mil millones se destinan a un proyecto de LNG y US$1 mil millón a infraestructura para el corredor diseñado para transportar minerales hacia el Atlántico.
Aunque no se trata de desembolsos directos al gobierno —sino garantías, seguros, préstamos y aportes de capital— y no financian el 100% de los proyectos, Díaz lo vio como un cambio respecto de cuando la capacidad de préstamo de Eximbank para Argentina “era cero.”
El punto débil recae en el Congreso de Estados Unidos. La autorización actual de Eximbank expira el 31 de diciembre, y aún no se ha aprobado su renovación por diez años.
El director de AmCham estimó que los resultados electorales no deberían ser un factor decisivo, ya que la agencia ha operado bajo administraciones de ambos partidos. Sin embargo, advirtió que los demócratas actuales “no son los mismos que en las eras de Clinton y Obama” y que la Casa Blanca, frente a un Congreso hostil, mantendrá una agenda con múltiples frentes abiertos simultáneamente.
“El negocio es el negocio”
En Washington, las autoridades esperan que los demócratas adopten una postura que proteja el fortalecimiento de los lazos con Argentina, como se refleja en varias iniciativas: el Acuerdo de Comercio e Inversión Recíprocos (ARTI), la iniciativa para fortalecer y procesar minerales críticos, el corredor Andino-Atlántico, el financiamiento de Eximbank, la expansión de la cuota para la carne vacuna importada y el Programa de Exención de Visas, entre otros puntos acordados durante la administración de Trump.
La dirección política de Estados Unidos sostiene que Argentina opera ahora bajo un sistema de libre mercado y, por lo tanto, existe un ecosistema favorable a inversiones a largo plazo que la “ola azul” debería ser capaz de sostener.
“El negocio es el negocio” era el dicho escuchado hace semanas en Estados Unidos, aunque líderes demócratas como Gregory Meeks y Elizabeth Warren —así como figuras como Abdul El-Sayed— han cuestionado públicamente la ayuda financiera dirigida a Argentina, así como las expresiones públicas de Milei de apoyo a la congresista republicana María Elvira Salazar durante la campaña de Florida para estas elecciones de mitad de mandato.
Otros, sin embargo, ni siquiera saben dónde está Argentina en el mapa.
Los próximos pasos del nuevo Congreso de Estados Unidos revelarán si la relación bilateral se profundizará en términos estratégicos o si ganará impulso principalmente por la afinidad política entre los dos líderes.
Originalmente publicado en Ámbito
