Después de las elecciones presidenciales en Brasil e Israel, el gobierno de Javier Milei dirige ahora su atención hacia las elecciones de medio mandato en Estados Unidos, que se celebrarán el 3 de noviembre, una prueba política clave para el principal aliado de Argentina.
Las elecciones representan una prueba clave para la administración estadounidense, ya que serán las primeras contiendas de medio mandato desde que Trump volvió a ocupar la Casa Blanca en 2025.
Los votantes decidirán la composición de la Cámara de Representantes y del Senado de Estados Unidos, mientras que las elecciones a gobernadores también se celebrarán en 36 estados.
Las midterms funcionarán como una suerte de referéndum sobre la administración MAGA, la cual ha quedado notablemente debilitada por su guerra de aranceles, que ha elevado el costo de vida de los ciudadanos estadounidenses, especialmente desde el estallido de la guerra en Oriente Medio.
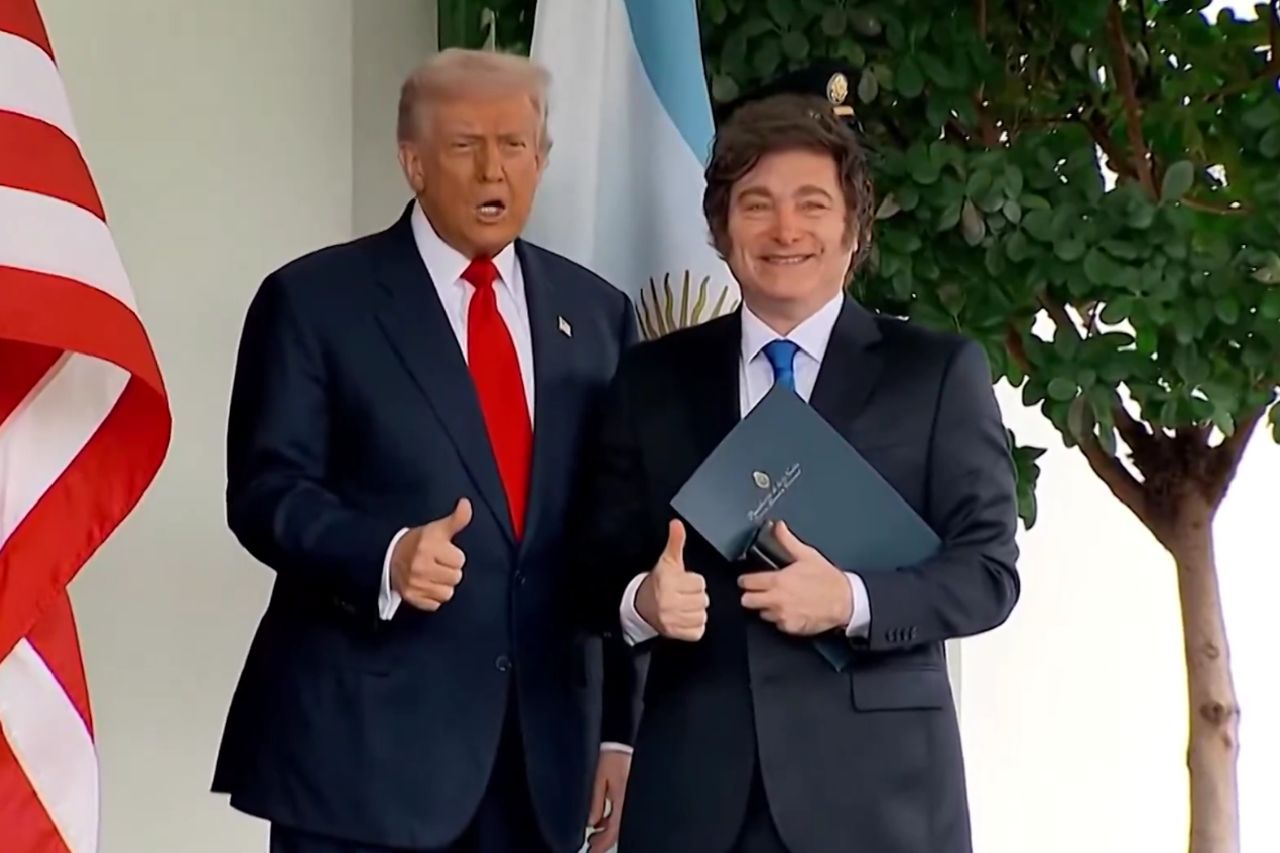
En Argentina, las elecciones se observan de cerca debido al alineamiento geopolítico inquebrantable de la administración de Milei con la agenda de política exterior de Washington.
Ese alineamiento ayudó a Milei a asegurar respaldo financiero mediante el swap de divisas gestionado por el Tesoro de EE. UU., bajo la dirección de Scott Bessent, así como el anuncio de una inversión de 7.000 millones de dólares bajo la iniciativa conjunta conocida como el Corredor Andino-Atlántico.
Aunque los analistas consultados por el Herald esperan un revés electoral para Trump, quien podría perder su mayoría en la Cámara de Representantes, señalan que el impacto financiero y de mercado cambiario en Argentina sería limitado, a diferencia de las repercusiones de la sorpresiva victoria electoral de Luiz Inácio Lula da Silva en Brasil.
Los mercados esperan una derrota de Trump
“Históricamente, los partidos en el poder tienden a perder terreno en las elecciones de medio mandato”, afirmó Eric Ritondale, economista jefe de la firma de corretaje Puente, al Herald.
Calificó que los mercados ya están descontando una derrota del Partido Republicano en el control de la Cámara de Representantes.
Por ello, analistas y expertos centran su atención en el Senado de Estados Unidos, “donde la visión mayoritaria es que los republicanos mantendrán el control.”
No obstante, señaló que las encuestas en estados clave muestran una contienda reñida, dejando “una posibilidad real de que los demócratas también puedan vencer allí.”
Un informe de la firma de consultoría Prisma sitúa las probabilidades de que los demócratas tomen el control del Senado en 60,7%, con una proyección mediana de 52 escaños. “El Senado se encuentra actualmente 53-47 a favor de los republicanos: los demócratas necesitan ganar cuatro escaños”, indicaron en el informe.
En la misma línea, el economista de mercados financieros Gustavo Ber dijo al Herald que espera que los demócratas ganen la Cámara y posiblemente el Senado también, “aunque la carrera por este último sería mucho más ajustada.”
Mientras tanto, Sergio González, jefe de gestión de activos en la correduría Cohen Aliados Financieros, afirmó al Herald que “probablemente ambas cámaras terminarán en manos demócratas”, lo que implica que el resultado “se verá, sobre todo, como una derrota para Trump.”
Añadió que una posible victoria demócrata en ambas cámaras le daría a la oposición una mayor influencia sobre temas clave de la agenda política de Estados Unidos.
Por ejemplo, indicó, una Cámara de Representantes controlada por la oposición podría adoptar una postura mucho más dura respecto al gasto de la administración de Trump, mientras que el Senado tendría “una influencia mucho mayor sobre la Corte Suprema de EE. UU. y su composición.”
El impacto de una derrota de Trump en los mercados financieros de Argentina
Según Ritondale, no se espera un “impacto directo significativo” en los activos financieros argentinos en caso de una derrota de Trump, “a diferencia del efecto algo más visible de las elecciones en Brasil.”
Explicó que el impacto sería “marginal e indirecto,” potencialmente derivado de cambios en los rendimientos de los bonos del Tesoro de EE. UU. Los bonos del gobierno estadounidense se consideran el activo más seguro del mundo y sirven como referencia en los mercados mundiales de deuda.
Cuando cae el precio de los bonos del Tesoro, sus rendimientos suben. Esto, a su vez, puede presionar al alza los rendimientos de la deuda soberana de otros países, elevando sus costos de endeudamiento.
Sin embargo, Ritondale enfatizó que la perspectiva de un Congreso dividido “ya ha sido descontada” por los mercados financieros argentinos, “limitando cualquier reacción significativa en la curva de rendimientos de la deuda soberana argentina,” ya que los inversores ya se han posicionado en contra de tal desenlace.
Por su parte, Gustavo Ber dijo que una derrota electoral de Trump podría prolongar la “debilidad” que actualmente se observa en los activos financieros.
Entre ellos se encuentran bonos argentinos negociados en Wall Street y los American Depositary Receipts (ADRs) de los bancos que operan en Argentina.
González añadió que el mercado bursátil argentino “se está moviendo actualmente mucho más en línea con las tendencias regionales,” particularmente las de Brasil, así como con los desarrollos domésticos, ya que los inversores “esperan una mayor claridad sobre cómo será el proceso electoral del próximo año.”
Incertidumbre en el mercado cambiario
Ritondale afirmó que, a su juicio, “tampoco se anticipa presión sobre el tipo de cambio oficial,” ya que un resultado adverso para los republicanos en la Cámara de Representantes de EE. UU. ya ha sido descontado.
Ber argumentó que, en el mercado de divisas, Argentina podría entrar en un periodo de “compras más lentas” de dólares por parte del Banco Central, impulsadas por una mayor demanda del sector privado, como ha ocurrido en las recientes sesiones de negociación tras la victoria de Lula.
Ritondale señaló que la “potencial autoridad discrecional” del Tesoro de EE. UU. para brindar asistencia financiera a Argentina —como lo hizo en 2025— es una prerrogativa del poder ejecutivo que “no se ve afectada por la composición del Congreso.”
Por lo tanto, “una reevaluación política hipotética no es en la actualidad un factor que altere la dinámica del tipo de cambio.”
Ber coincidió con la valoración de que el apoyo financiero del Tesoro para Argentina “ya está descontado,” en parte porque Milei ha emergido como “el principal aliado geopolítico de la región tras la derrota de Flávio Bolsonaro.”
Por último, González dijo que, para Trump, intervenir en el mercado cambiario de Argentina el próximo año “podría volverse algo más limitado, o acarrear un costo político mucho mayor, con un Congreso más demócrata.”
Subrayó que la ayuda financiera a Argentina “enfrentaría un escrutinio mucho mayor por parte del Congreso.” Sin embargo, añadió: “Eso no significa que quede descartada, pero sí tendría un peso mayor en la opinión pública.”